Poradnik dla biznesu
Abonament komórkowy a VAT – jak rozliczyć fakturę firmową?
Abonament komórkowy i telefon kupione na firmę można rozliczyć podatkowo – odliczyć VAT i zaliczyć wydatek w koszty. W tym poradniku tłumaczymy, ile VAT realnie odliczysz i jak poprawnie zaksięgować fakturę.
SPIS TREŚCI
- Telefon i abonament na firmę – co można rozliczyć?
- Ile VAT można odliczyć od abonamentu i telefonu?
- Jak rozliczyć fakturę za telefon na firmę?
- Telefon na raty a odliczenie VAT
- Telefon jako koszt czy środek trwały?
- Czy można wrzucić telefon w koszty firmy?
- FAQ
Wydatki na firmowy abonament i telefon można odliczyć w całości od podatku VAT oraz zaliczyć do kosztów uzyskania przychodów (w kwocie netto), ale tylko przy użytkowaniu wyłącznie firmowym i prawidłowo wystawionej fakturze z NIP-em. Dokument ujmuje się w ewidencji VAT i KPiR/księdze rachunkowej i przechowuje przez 5 lat, licząc od końca roku, w którym upłynął termin płatności podatku.
Najważniejsze w skrócie
- W przypadku telefonu i abonamentu na firmę można odliczyć 100% VAT oraz zaliczyć wydatki w koszty uzyskania przychodów.
- Przysługuje to, jeśli telefon i abonament służą wyłącznie działalności gospodarczej, a ich zakup potwierdzono fakturą z NIP-em.
- Fakturę ujmuje się w rejestrze zakupów i deklaracji JPK_V7 oraz w KPiR/księdze rachunkowej.
- Trzeba ją przechowywać przez okres 5 lat, przy czym czas ten biegnie od roku, w którym upływa termin płatności podatku.
Telefon i abonament na firmę – co można rozliczyć?
Korzyści są dwojakie. Jeśli abonament i telefon służą działalności, możesz:
- odliczyć VAT z faktury;
- zaliczyć wydatki w koszty uzyskania przychodów.
Aby skorzystać z takich możliwości, niezbędne jest uzyskanie faktury na firmę z numerem NIP.
Ile VAT można odliczyć od abonamentu i telefonu?
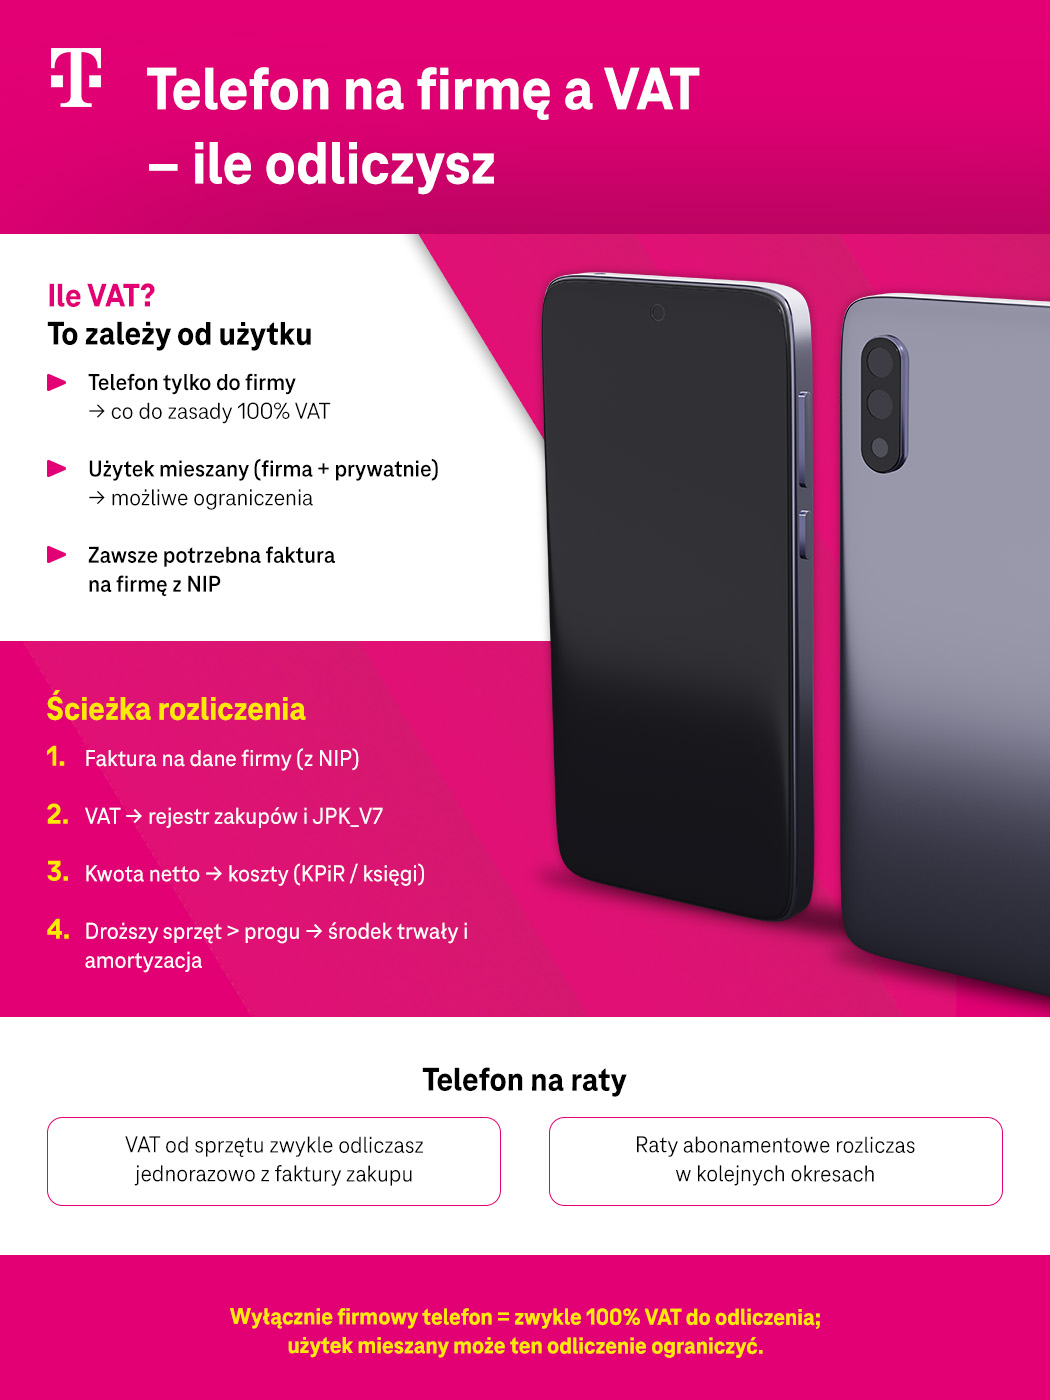
Przy wydatkach, które wiążą się z prowadzoną działalnością – co do zasady 100% VAT. Jeśli jednak telefonu używasz zarówno w firmie, jak i prywatnie, prawo do pełnego odliczenia może być ograniczone. Kwestię tę warto dokładnie przedyskutować z księgowym.
Jak rozliczyć fakturę za telefon na firmę?
W skrócie: Ujmij ją w ewidencji VAT i KPiR/księdze rachunkowej na podstawie prawidłowo wystawionego dokumentu z NIP-em Twojej firmy. Dokument przechowuj przez 5 lat (w praktyce – 6 lat).
Przede wszystkim faktura musi być wystawiona na aktualne dane firmy i zawierać jej NIP. Operator powinien ją dostarczyć najpóźniej do 15. dnia następującego po miesiącu rozliczeniowym lub sprzedaży. Po otrzymaniu dokumentu ujmujesz VAT w rejestrze zakupów i deklaracji JPK_V7, a kwotę netto w kosztach (KPiR lub księdze rachunkowej).
Pamiętaj, aby fakturę przechować przez 5 lat. Termin ten liczy się jednak od końca roku kalendarzowego, w którym upłynął termin płatności podatku. W praktyce więc, gdy otrzymasz i rozliczysz fakturę za 2026 r., dokument powinieneś zachować do 31 grudnia 2032 r.
Telefon na raty a odliczenie VAT
Przy zakupie telefonu, nawet na raty, VAT odlicza się zwykle jednorazowo, bazując na fakturze. Raty abonamentowe natomiast rozliczasz w kolejnych okresach, zgodnie z wystawionymi fakturami i dokonanymi płatnościami. Zawsze przed realizacją przelewu sprawdź dokładnie poszczególne pozycje na fakturze, gdyż mogą zdarzać się pomyłki.
Telefon jako koszt czy środek trwały?
Tańszy telefon zwykle ujmuje się w kosztach jednorazowo, natomiast droższy sprzęt, o wartości powyżej ustawowego progu, może wymagać wprowadzenia do ewidencji środków trwałych i zamortyzowania. Wspomniany próg i zasady rozliczania telefonu firmowego warto sprawdzić na aktualny rok, gdyż przepisy z tym związane mogą się zmieniać.
Czy można wrzucić telefon w koszty firmy?
Tak, jeśli telefon służy działalności i przy jego zakupie została wystawiona faktura na firmę z NIP-em. Kluczowe jest wykazanie związku między korzystaniem z telefonu a uzyskaniem przychodu, a także zadbanie o prawidłową dokumentację. Przy użytku mieszanym natomiast część wydatku może podlegać ograniczeniom.
FAQ
1. Ile można odliczyć za telefon na firmę?
Przy korzystaniu z telefonu wyłącznie do celów firmowych – co do zasady 100% VAT i pełny koszt netto. Przy użytku mieszanym, firmowym i prywatnym, mogą obowiązywać ograniczenia, które warto skonsultować z księgowym.
2. Jak rozliczyć telefon na firmę?
Na podstawie faktury na firmę z NIP-em. VAT ujmujesz w JPK_V7, a kwotę netto w kosztach (KPiR/księga rachunkowa).
3. Jak odliczyć VAT od faktury za telefon?
Uwzględnij fakturę w rejestrze zakupów i deklaracji JPK_V7 w odpowiednim okresie. Faktura musi być wystawiona na firmę.
4. Co ile można kupić telefon na firmę?
Nie ma żadnego limitu w tym zakresie – wszystko zależy od warunków umownych. Do celów podatkowych zakup telefonu liczy się, jeśli jego używanie ma związek z prowadzoną działalnością.
5. Czy można wrzucić telefon w koszty firmy?
Tak, jeśli służy on działalności i masz fakturę na firmę z NIP-em, która potwierdza zakup telefonu. Przy użytku mieszanym (firmowo i prywatnie) odliczenie może być ograniczone.
6. Ile VAT można odliczyć od abonamentu firmowego?
Co do zasady 100% przy korzystaniu z abonamentu tylko do celów związanych z prowadzoną działalnością. Jeśli jednak abonament jest używany także prywatnie, mogą pojawić się ograniczenia. Warto to skonsultować z księgowym.